#Quant Research#State-Space#Kalman Filter#Time-Series
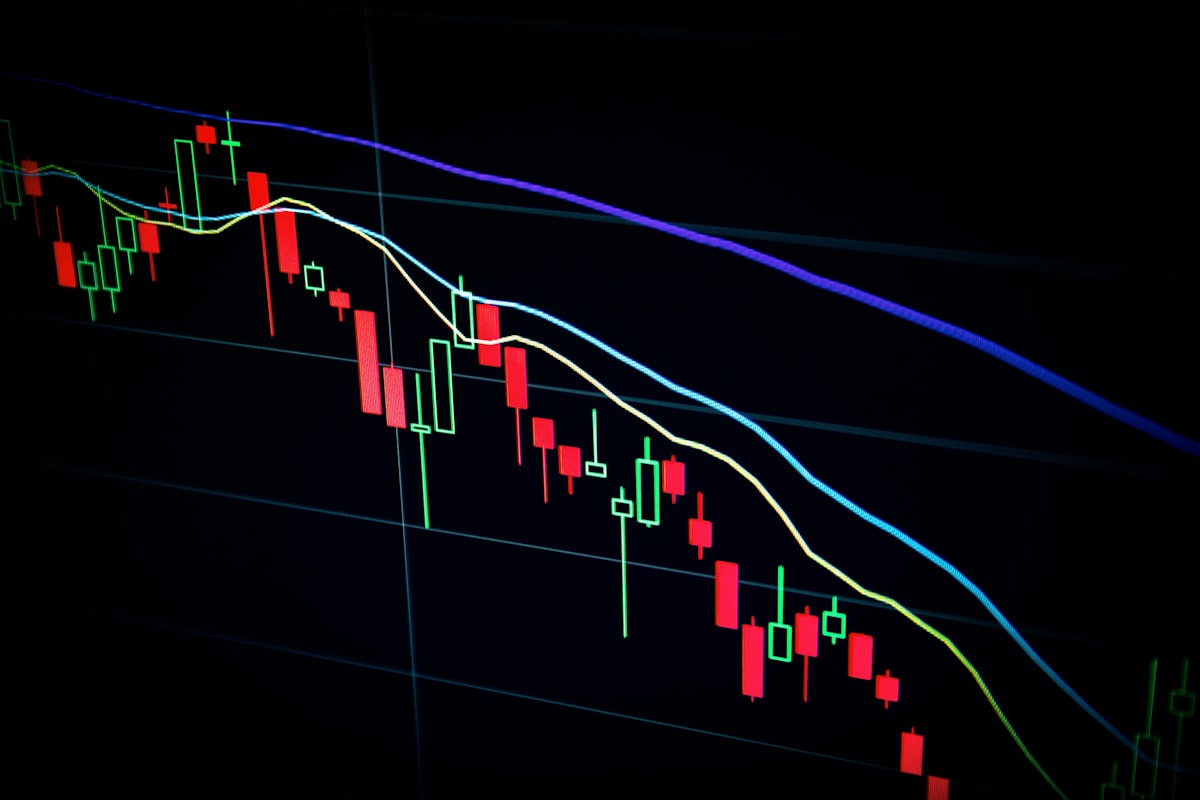
Tracking Time-Varying Beta & Latent States with Kalman Filters
Why static linear regressions fail in non-stationary macroeconomic environments, and how recursive Bayesian state-space models adapt to structural shifts.